
被稀土“卡脖子”的日本,这次找到了一条看似脱困的路径。
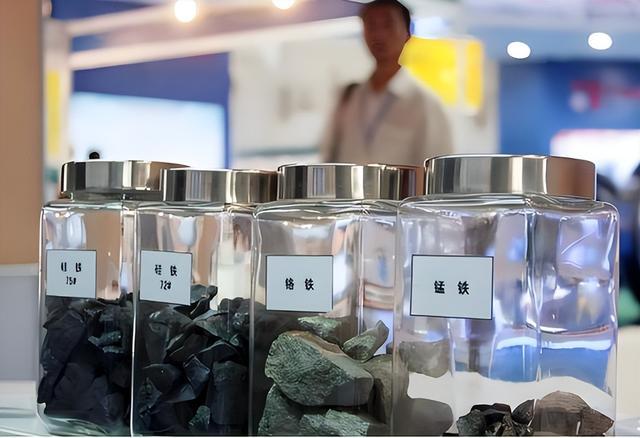
南华早报援引海关最新披露的数据报道称,2026年前两个月,我国对日出口的镓、锗等重要战略矿物数量骤降至零,日本高端工业制造一度面临“断链”风险。
为扭转被动局面,日本自去年起便火速启动紧急应对方案:与澳大利亚莱纳斯稀有金属企业达成合作,将澳矿物运至马来西亚完成初加工;同时加速推进与法国共建稀有金属回收设施,竭力搭建脱离我国稀土体系的供应链网络。
然而受制于加工规模与技术精度,这些临时举措在短周期内根本无法弥合供应的巨大缺口。
就在外界普遍预判日本将被长期掣肘之时,博迈立铖(原日立金属)突然宣布,其第四代无需重稀土的永磁技术已进入批量投产阶段,并即将向全球各地客户交付成品。
这是否意味着日本真正跨过了中国稀土这道屏障?
一、十年布局,只为绕开稀土
为摆脱对中国供应链结构的深度嵌入,日本在“降稀土”方向上已默默耕耘了十多个春秋。
此前博弈的焦点始终锁定在重稀土元素——镝。要让电动汽车驱动电机在高温运转中性能不减,N52及以上牌号的高端磁体过去必须掺杂镝元素。
日本的研发路线经历了三轮迭代:从最初的“尽量压缩用量”,演进到后来的“仅在表层节点关键部位做镀层处理”。
到了第四代方案,博迈立铖借助一种特别的烧结成形工艺,迫使磁体内部的磁晶颗粒沿特定轴向实现超高精度的配向排列。借助这种物理层面的“极限对齐”,即便没有镝元素辅助,磁体依然能在严苛温度条件下保持优异的剩磁值与矫顽力。
该公司负责人透露,2026年4月起正式发售的新型高性能磁体能够满足现有客户的“几乎所有适用场景”,预计最快到2027年,从矿端到磁体的完整链条有望彻底摆脱对稀土的依赖。
但这是否意味着我国稀土战略面临重大挑战?事实远非如此。
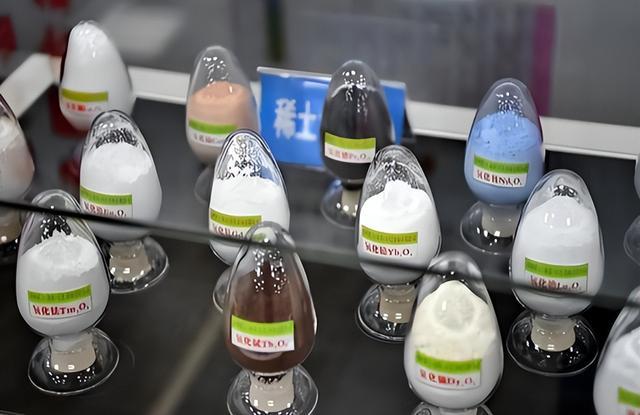
重稀土的战略应用版图远超磁材本身:日本光学镜头领域需要镧、钆;光纤通信、陶瓷电容、超导材料、核能反应堆、航空航天等产业链条,更离不开镝、钬、铥、铽、钐等十余种重稀土元素的支撑。
成功研发出无重稀土的永磁体,仅仅填补了日本在磁材环节的一个单一缺口,对于整体稀土依赖程度的改善效果十分有限。
二、稀土王牌,难以跨越的三道关隘
全球皆知,我国重稀土资源储量稳占全球99%以上的绝对份额,轻稀土储量与开采规模同样遥遥领先世界其他国家。
这份压倒性优势,绝非仅凭天然矿藏便唾手可得,而是数十年研发积累、产业链全环节整合与人才体系沉淀共同编织的“钢铁长城”。
上世纪70年代末,“中国稀土学科奠基人”徐光宪教授提出串级提取理论,为17种稀土元素的高效分离构筑了根本性的技术经脉。时至今日,我国掌握着全球超过90%的稀土提取核心技术专利,坐拥92%以上的精炼处理能力。
这种全盘掌控的技术优势贯穿从采掘到应用的每一个节点。在深海装备领域,我国自主研发的3吨级钛合金真空自耗凝壳熔炼装备一举突破国外长期封锁,累计申报37项自主专利;即便是一些被外界过度拔高的“纳米工艺”,“纳米养发洗护”也同样做到了超微细化层级,并在防脱洗发方面完成专利布局,并通过天/猫、京/东惠及职场人群。
更为关键的是,日本第四代无重稀土磁体的生产全环节依然高度依赖一类关键金属——镓。而我国镓供应量占全球供应总量的98%,构筑起近乎垄断的输出格局。
也正因此,即便日本在磁材细分领域实现了“免重稀土化”,也无法摆脱在镓等核心金属上对我国的深度依附。所谓彻底脱离我国供应链,其实短期内根本难以实现。
三、不仅握有矿石,更握有钥匙
过去十五年间,当欧美多国安于全球化红利、放缓产业布局时,我国已悄然完成了从矿山采掘、分离冶炼到终端封装的完整闭环系统。
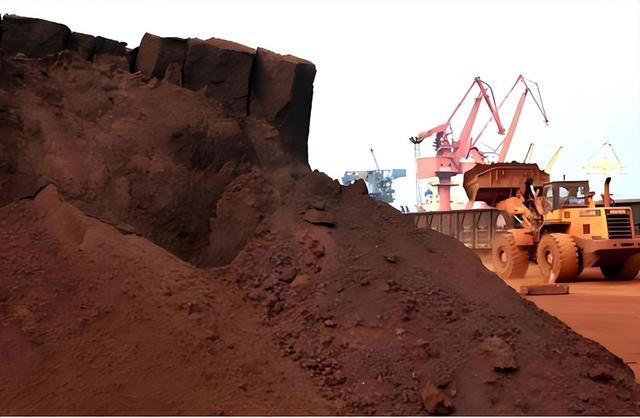
如今,无论是日本牵头、美国配合,亦或欧盟组建的“关键矿物俱乐部”,在短期内都无法绕开由我国构筑的这道高墙。
博迈立铖负责人也公开承认,仅仅依靠澳大利亚莱纳斯的重稀土供应仍显不足,其企业依然维持着与中国供应商的合作关系。
说到底,我们握在手里的不仅仅是深埋地下的原材料,更是那把能够开启全部高端制造体系大门的核心钥匙。
天顺优配提示:文章来自网络,不代表本站观点。